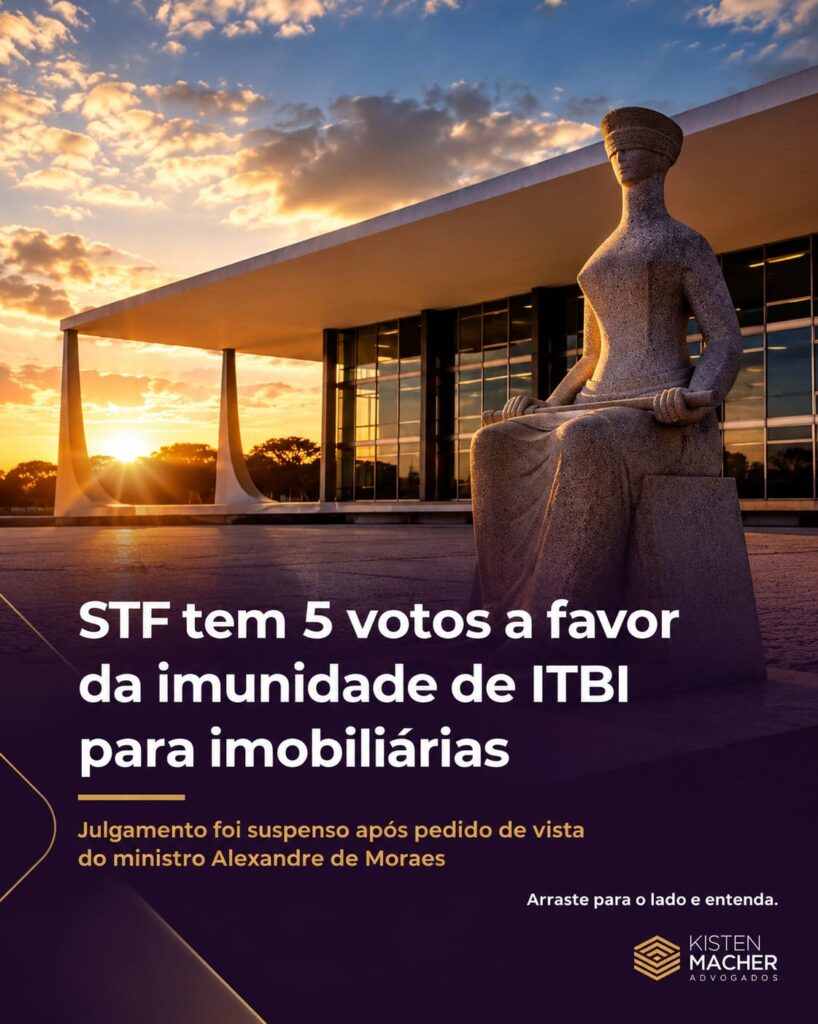
O Supremo Tribunal Federal (STF) retomou, na quarta-feira (16), o julgamento que discute se empresas do setor imobiliário têm direito à imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis) quando recebem imóveis para integralizar seu capital social. Até o momento, cinco ministros votaram a favor da imunidade e dois pela manutenção da cobrança do imposto. A análise foi suspensa depois que o ministro Alexandre de Moraes pediu vista do processo.
O caso é relatado pelo ministro Edson Fachin e corresponde ao Tema 1.348 da repercussão geral, o que significa que a tese fixada pelo STF deverá orientar todos os processos semelhantes em tramitação no país.
O que está em discussão
A Constituição prevê que a transferência de um imóvel para uma empresa, quando feita para formar o capital social dessa companhia, é imune ao ITBI. A dúvida levada ao Supremo é se essa imunidade também vale para empresas cuja atividade principal é justamente o mercado imobiliário — compra, venda, locação ou arrendamento de imóveis.
De um lado, argumenta-se que a imunidade deveria valer para qualquer empresa, independentemente do seu ramo de atuação. Do outro, defende-se que a Constituição já previa uma exceção: quando a atividade da empresa é preponderantemente imobiliária, a imunidade não se aplicaria.
O voto do relator
Edson Fachin votou para reconhecer a imunidade também para empresas do setor imobiliário. Segundo o relator, a Constituição trata de duas situações diferentes em um mesmo dispositivo: a integralização de capital, de um lado, e as operações de fusão, incorporação, cisão ou extinção de empresas, de outro. Para Fachin, a exceção que afasta a imunidade em razão da atividade imobiliária preponderante vale apenas para esse segundo grupo de operações — não para quem está simplesmente aportando um imóvel para capitalizar a empresa.
O ministro também recorreu ao objetivo da norma: para ele, a imunidade existe para facilitar a capitalização das empresas, estimular a livre iniciativa e evitar entraves tributários à formação e ao desenvolvimento de sociedades. Fachin foi acompanhado pelos ministros André Mendonça, Nunes Marques, Luiz Fux e Cristiano Zanin.
A ressalva contra fraudes
Ao acompanhar o relator, o ministro Cristiano Zanin fez uma ressalva importante: a imunidade não pode servir de instrumento para simular operações e fugir do pagamento do imposto. Segundo ele, é preciso distinguir a integralização genuína de capital do uso da empresa como mera fachada para encobrir uma venda de imóvel que, na prática, deveria ser tributada. A sugestão foi incorporada à tese proposta por Fachin, que passou a prever expressamente que a imunidade não impede a cobrança do imposto quando fica comprovada fraude ou simulação.
A divergência
O ministro Flávio Dino abriu divergência e votou pela manutenção da cobrança do imposto quando a empresa que recebe o imóvel atua preponderantemente no setor imobiliário. Para ele, a Constituição usa a expressão “nesses casos” no plural, o que indicaria que a exceção relativa à atividade imobiliária se aplica tanto à integralização de capital quanto às demais operações societárias. Dino também recorreu ao histórico da tributação, lembrando que essa condição já existia desde a Constituição de 1967.
Além do argumento jurídico, o ministro chamou atenção para o impacto fiscal da decisão: segundo ele, uma redução relevante na arrecadação do ITBI poderia levar municípios a compensar a perda por meio de outros tributos, como IPTU e ISS, afetando um número maior de contribuintes e o financiamento de políticas públicas como saúde, educação e segurança.
Próximos passos
Com o pedido de vista de Alexandre de Moraes, o julgamento fica suspenso até que o ministro devolva o processo para nova análise em plenário. Até lá, o placar permanece em 5 votos a favor da imunidade e 2 pela cobrança do imposto, sem data definida para a retomada do julgamento.
Shirlene Reichert