Mudanças no ICMS impacta cadeia produtiva têxtil em SC

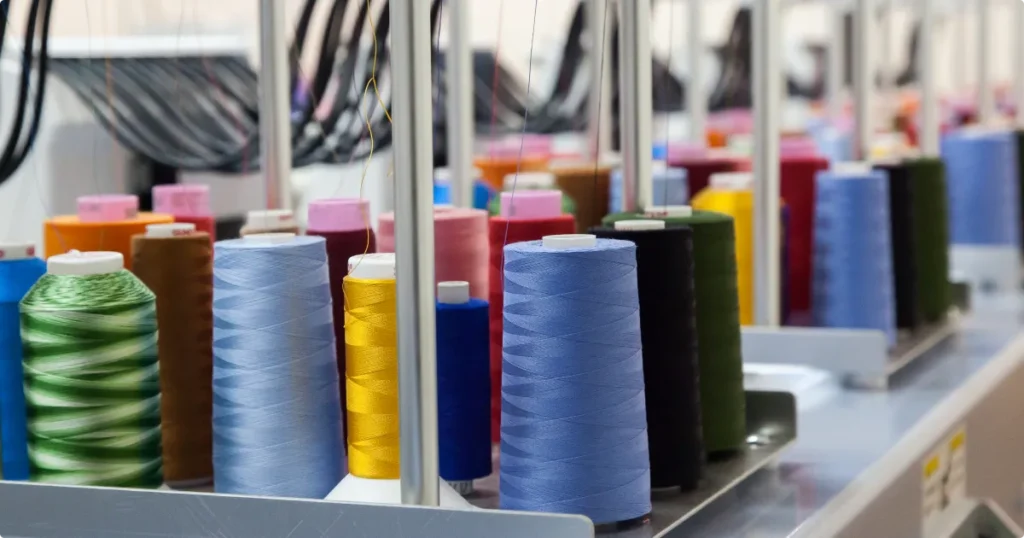
O setor têxtil, mais do que uma das principais atividades econômicas de Santa Catarina, é uma tradição. Famílias, cidades e regiões se sustentam e se desenvolvem tendo a indústria têxtil e toda sua cadeia produtiva (fiações, tecelagens, tinturarias, facções, transporte e lojas) como fonte de renda.

Em 2019 a Lei Estadual 17.878/2019 veio reduzir a alíquota do ICMS (Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços) de 17% para 12%, para os casos em que, durante a cadeia produtiva, uma determinada empresa remeta o artigo têxtil para beneficiamento, como por exemplo, na remessa de uma malha para tingimento em uma tinturaria. Tal redução tornou menos oneroso o produto têxtil produzido em Santa Catarina, inclusive, empresas de outros Estados remetiam mercadorias para Santa Catarina apenas para beneficiamento.

Contudo, no mês de julho de 2022, a Secretaria da Fazenda Catarinense (SEFAZ/SC), por intermédio de seu órgão de Consulta (COPAT), emitiu novo entendimento sobre a matéria, entendendo que, mesmo sem uma nova alteração de Lei, a melhor interpretação que deve ser aplicada é a de que a alíquota do ICMS deve ser a de 17%, não mais a de 12%, conforme Solução de Consulta 033/2022.

Esta interpretação contrariou, inclusive, Soluções de Consulta anteriores (vide nº 056/2020, 057/2020, 72/2020, 120/2020, 135/2020, 010/2021), as quais foram republicadas neste mês de julho para se adequar ao novo entendimento, o que representou uma verdadeira alteração de critério jurídico na interpretação da norma tributária.

Por conta disso, a partir de julho de 2022, as empresas de beneficiamento (industrialização por encomenda) que não observarem a alíquota de 17% estão sujeitas à autuações fiscais, com risco de cobrança da diferença das alíquotas e, ainda, multas.

Esta repentina alteração de entendimento da SEFAZ/SC implicará na necessidade de reformulação dos custos e preços praticados, a fim de evitar prejuízo na operação, uma vez que o ICMS é tributo que importa na transferência do respectivo encargo financeiro na cadeia de circulação da mercadoria.

Segundo comentários de administradores de empresas do setor, este aumento de custo encarecerá o produto final e, ainda, poderá afastar o interesse de empresas de outros Estados em permanecerem realizando serviços de beneficiamento têxtil em Santa Catarina, o que diminuirá a receita das empresas e, consequentemente, os investimentos e postos de trabalho.
Você também pode se interessar por estes conteúdos:

Edson Peres Gonçalves Junior

Advogado inscrita na OAB/SC nº 71.272

Pós-graduado em Direito Tributário pela Universidade Cândido Mendes (UCAM).

Gabriela Morais

Advogada inscrita na OAB/SC nº 68.212

Pós-graduada em Direito Penal e Criminologia pela Pontifícia Universidade Católica do Rio Grande do Sul – PUCRS;

Pós-graduanda em Direito Tributário pelo Instituto Brasileiro de Estudos Tributários – IBET.

Izadora Cristina Diogo Corrêa

Advogada inscrita na OAB/SC nº 73.633

Possui cursos de atualização em Direito Imobiliário pelo Instituto de Direito Real e pelo CERS – Complexo de Ensino Renato Saraiva.

Pós-graduanda em Direito Empresarial e MBA em Direito Corporativo pela Damásio Educacional.

Marina Gonçalves de Oliveira

Sócia | Advogada inscrita na OAB/SC nº 56.749


Mestre em Direito Público e Constitucionalismo pela Fundação Universidade Regional de Blumenau (FURB).

Pós-Graduada em Direito Penal Econômico pela Pontifícia Universidade Católica de Minas Gerais (PUCMG).

Pós-Graduada em Direito Processual pela Pontifícia Universidade Católica de Minas Gerais (PUCMG).

Pós-Graduanda em Direito Penal e Criminologia pela Pontifícia Universidade Católica do Rio Grande do Sul (PUCRS).

Professora Universitária.

Simone Souza

Gestora financeira, de operações e processos internos

Graduada em Tecnologia em Marketing pela Universidade Cesumar (Unicesumar).

Shirlene Reichert

Sócia | Advogada inscrita na OAB/SC nº 42.720

Pós-graduada em Direito Empresarial e dos Negócios pela Universidade do Vale do Itajaí (UNIVALI).

Especializada em Gestão Jurídica Aduaneira e Internacional pela Associação Brasileira de Consultoria e Assessoria em Comércio Exterior (ABRACOMEX).

Pós-graduada em Direito da Aduana e do Comércio Exterior pela Universidade do Vale do Itajaí (UNIVALI).

Pós-graduada em Direito Civil pela LFG.

Larissa Nascimento Vieira

Sócia | Advogada inscrita na OAB/SC nº 59.480

Pós-graduada em Direito e Advocacia Empresarial pela Escola Brasileira de Direito – EBRADI.

Pós-graduada em Direito Tributário pelo Instituto Brasileiro de Formação – IBF/UniBF.

Nathana Thais da Silva Ricardo

Sócia | Advogada inscrita na OAB/SC nº 55.850

Pós-graduada em Direito Tributário pela Damásio Educacional.

Pós-graduada em Direito Empresarial e dos Negócios pela Universidade do Vale do Itajaí (Univali).

Pós-graduada em Direito e Processo do Trabalho pela Associação dos Magistrados da Justiça do Trabalho da 12ª Região (AMATRA 12).

Deivid Kistenmacher

Sócio | Advogado inscrito na OAB/SC nº 34.843  

Pós-graduado em Direito Tributário e Planejamento Tributário pelo Instituto Brasileiro de Estudos Tributários (IBET).

Pós-graduado em Direito Penal Econômico pelo Instituto Brasileiro de Ciências Criminais (IBCCRIM) e Instituto de Direito Penal Econômico e Europeu (IDPEE), da Faculdade de Direito da Universidade de Coimbra-Portugal.

Master of Laws – LL.M. em Direito e Prática Empresarial (CEU Law School) com módulo internacional na University of Delaware-USA.

Membro do Grupo de Estudos Avançados em Contratos, da Fundação Arcadas, da Faculdade de Direito da Universidade de São Paulo (USP).

Executive Law Program (CEU Law School) com módulo Internacional na Universidad Navarra-Espanha.

Membro de Conselhos Consultivos e de Administração em Companhias e Sociedades Empresariais.